Duas propostas de consignado podem ter a mesma taxa de juros e custar valores diferentes no fim. A diferença mora no CET, o Custo Efetivo Total, e é por ele que vale comparar um banco com outro.
O que entra no CET
O CET junta num número só tudo o que você paga pelo empréstimo:
- os juros do contrato;
- tarifas cobradas pelo banco, quando existem;
- seguros incluídos na operação;
- o IOF, imposto federal sobre operações de crédito.
Por isso o CET quase sempre é maior que a taxa de juros que aparece em destaque no anúncio.
Onde ele aparece
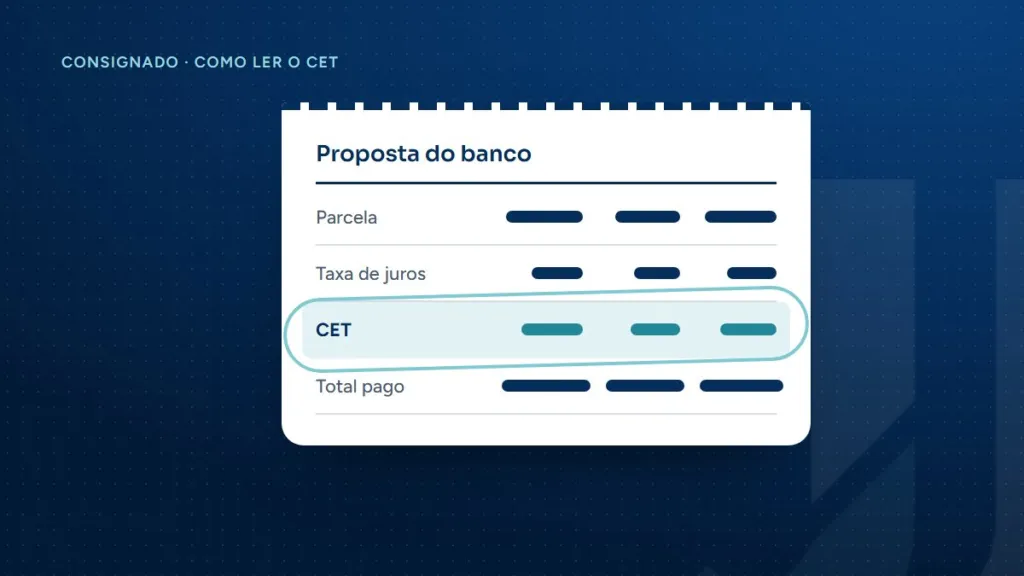
O banco é obrigado a informar o CET antes de você assinar, em percentual ao mês e ao ano. Ele está na proposta e no contrato, normalmente perto do valor da parcela e do total a pagar. Se a proposta que chegou até você não mostra o CET, peça antes de seguir.
Como comparar duas propostas
Coloque as duas lado a lado com o mesmo valor e o mesmo número de parcelas. Depois olhe três linhas, nesta ordem:
- CET ao ano: o menor é o empréstimo mais barato;
- total pago: parcela multiplicada pelo número de parcelas, para ver em reais o que o CET significa;
- parcela: precisa caber no mês sem apertar.
Parcela menor com prazo maior pode parecer vantagem e sair mais cara no total. O CET e o total pago mostram isso de cara.
Como a JJ Cred mostra isso
A JJ Cred leva o seu pedido a vários bancos e devolve as respostas numa folha só, com parcela, CET ao mês e ao ano e total pago de cada um. Você compara sem fazer conta de cabeça e escolhe. A taxa, o CET e a aprovação são definidos por cada banco depois da análise.